Fördelar med re:member flex kreditkort
- 0 kr i årsavgift och aviavgift med e-faktura
- Rabatter i över 300 webbutiker via re:member reward
- Individuell ränta från 9,74 procent
- Upp till 56 räntefria dagar
re:member flex i korthet
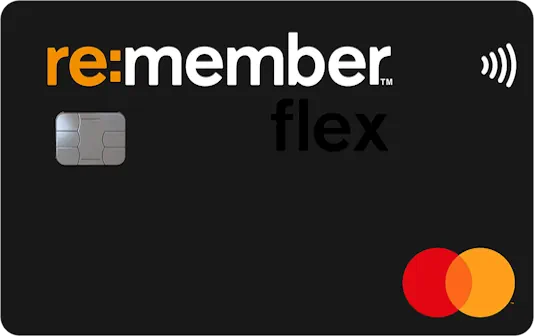
re:member flex är ett Mastercard från Entercard utan årsavgift och utan aviavgift med e-faktura. Räntan sätts individuellt mellan 9,74 och 21,90 procent, och kortköp har upp till 56 räntefria dagar. Kreditgränsen är upp till 150 000 kr. Kortet ger ingen bonus eller cashback, men du får rabatter i över 300 webbutiker via re:member reward. Valutapåslaget är 2 procent, och kortet kräver 18 år och minst 150 000 kr i årsinkomst.
Passar re:member flex dig?
Ja, om du betalar fakturan i tid varje månad och vill ha ett brett användbart kreditkort utan årsavgift. Nej, om du planerar att delbetala regelbundet, eftersom krediten då kostar dig 9,74 till 21,90 procent beroende på din kreditvärdighet. Kortet ger ingen klassisk bonus, men du får tillgång till rabatter i 300+ webbutiker via re:member reward.
Hur fungerar re:member flex?
re:member flex är ett rent kreditkort utgivet av Entercard, ett svenskt kreditmarknadsbolag som ägs av Swedbank. Det är det enda kreditkortet i re:member-serien som nya kunder kan ansöka om i dag. Tidigare varianter som re:member more och re:member Mastercard går inte längre att söka.
Affärsmodellen är okomplicerad. Ingen årsavgift, ingen klassisk bonus eller cashback, men i utbyte får du tillgång till två rabattprogram. Den huvudsakliga inkomstkällan för Entercard är räntan på de kunder som delbetalar fakturan, vilket gör kortet bäst för dig som inte är deras lönsammaste typ av kund.
| Årsavgift | 0 kr |
| Aviavgift | 0 kr (e-faktura) / 39 kr (papper) |
| Kreditränta | 9,74 till 21,90 % (individuell, rörlig) |
| Effektiv ränta | 18,91 % vid 30 000 kr, e-faktura, 12 mån |
| Räntefria dagar | Upp till 56 |
| Kreditgräns | Upp till 150 000 kr |
| Rabattprogram | re:member reward och Superdealen |
| Kontantuttag | 3 % av belopp, minst 35 kr |
| Valutapåslag | 2 % |
| Minsta inbetalning | 3 % av skulden, minst 200 kr |
| Krav | 18 år, årsinkomst minst 150 000 kr, inga betalningsanmärkningar |
| Korttyp | Mastercard |
Vad kostar re:member flex beroende på hur du använder kortet?
Påståendet ”0 kr i årsavgift” beskriver inte hela bilden. Vad kortet kostar beror helt på hur du använder det. Vi har räknat på tre vanliga användartyper.
Den disciplinerade användaren
Du handlar för 10 000 kr per månad, betalar hela fakturan via e-faktura, går inte över gränsen och tar inga kontantuttag.
Total kostnad 0 kr. Du får istället tillbaka via re:member reward. Räkna med 200 till 500 kr per år i rabatter om du handlar i de anslutna butikerna.
Den tillfälliga delbetalaren
Du köper en TV för 12 000 kr och delbetalar över sex månader. Du har fått räntan 14 procent, vilket motsvarar mitten av intervallet.
Räntekostnad cirka 490 kr. Det är fortfarande billigare än många konkurrerande kort, men inte gratis. Om du kvalificerar dig för den lägre delen av räntespannet (9,74 procent) sjunker kostnaden till runt 340 kr.
Den ofrivillige krediteraren
Du har 30 000 kr i utnyttjad kredit och betalar minimibeloppet (3 procent, minst 200 kr) varje månad. Räntan är 18 procent på din nivå.
Total räntekostnad första året cirka 5 000 kr. Det är den användarprofil där Entercard tjänar pengar. Tänk på det innan du tar ut maximal kreditgräns. Betalar du bara minimibeloppet tar det drygt tolv år innan skulden är borta, om du inte handlar mer på kortet.
Vilka nackdelar har re:member flex?
Räntespannet börjar på 9,74 procent, men det är nedre kanten av intervallet. Här är det som är lätt att missa innan du ansöker.
- Individuell ränta betyder okänd ränta innan du ansökt. Den lägsta räntan på 9,74 procent kräver en mycket stark kreditprofil. Entercards eget prisexempel räknar med årsräntan 21,90 procent, alltså toppen av spannet.
- 2 procent valutapåslag gör kortet medelmåttigt för utlandsresor. Specialkort som Collector Black och Avida Black har 0 procent valutapåslag, vilket sparar runt 200 kr per 10 000 kr i utlandsutgifter.
- Ingen klassisk bonus. Du får inga poäng på dina köp och ingen cashback i procent. Värdet kommer enbart via rabattprogrammen, vilket kräver att du faktiskt handlar i de anslutna butikerna.
- Pappersfaktura kostar 39 kr per gång. Det blir 468 kr per år om du inte använder e-faktura. Tekniskt sett blir kortet då dyrare än Marginalen Gold (195 kr per år) trots ”0 kr i årsavgift”.
- Kontantuttag är dyrt. 3 procent eller minst 35 kr. Använd inte kortet för att ta ut pengar, utan välj ett vanligt bankkort istället.
Vem passar re:member flex och vem bör välja något annat?
Passar bra för
- Onlineshoppare som handlar i större kedjor med rabattprogram
- Disciplinerade kreditanvändare som alltid betalar i tid
- De som vill ha en finansiell buffert utan löpande kostnad
- Kunder med stabil ekonomi som kan kvalificera sig för den lägre räntenivån
Välj ett annat kort om du
- Söker klassiska bonuspoäng eller cashback (välj Bank Norwegian eller Resurs Gold)
- Reser ofta utomlands (välj Collector Black eller Avida Black)
- Regelbundet tar ut kontanter
- Har osäker inkomst och därmed risk för hög ränta vid individuell prövning
Vad är re:member reward värt?
re:member reward är ett rabattprogram med över 300 anslutna webbutiker inom bland annat elektronik, resor, kläder och heminredning. Du handlar via re:member reward och betalar med kortet, och rabatten dras sedan automatiskt av på fakturan.
Det ingår i re:member reward:
- Upp till 25 procent rabatt i över 300 webbutiker via re:member reward
- Superdealen ger varje månad rabatter på upp till 30 procent, både i butik och på nätet
- Rabatten dras automatiskt av på fakturan, du behöver inte ansöka i efterhand
Verkligt värde för vanlig svensk konsumtion
För en hushållsbudget med 5 000 till 10 000 kr i månatlig online-shopping inom anslutna butiker kan re:member reward ge 1 500 till 4 000 kr per år i rabatter. För dig som handlar mindre eller utanför kedjorna är värdet närmare noll.
När du bör välja ett annat kort
I vissa situationer passar ett annat kort bättre än re:member flex.
- Du vill ha cashback i procent. Då passar Bank Norwegian (0,5 procent på alla köp och bonuspoäng på resor) bättre.
- Du reser mycket och växlar valuta ofta. Collector Black (Norion Bank) eller Avida Black har 0 procent valutapåslag.
- Du vill ha rese- och avbeställningsskydd som primär förmån. Marginalen Gold har bredare reseförsäkringar.
- Du handlar främst på Coop eller OKQ8. Då finns specialiserade kort med högre bonus där.
Hur ansöker du om re:member flex?
För att maximera chansen att få en låg individuell ränta (närmare 9,74 procent än 21,90), bör du tänka på följande innan du ansöker.
- Samla dina inkomstuppgifter. En fast inkomst på minst 150 000 kr per år är minimum, högre är bättre för räntenivån.
- Kontrollera din kreditfil i förväg. Beställ en gratis kopia från UC eller Creditsafe så du vet vad Entercard kommer att se. Justera eventuella felaktigheter först.
- Stäng oanvända krediter. Har du gamla butikskort eller outnyttjade SMS-låneavtal som ligger kvar, säg upp dem. Lägre total kreditexponering förbättrar din ansökan.
- Ansök endast om en kredit i taget. Flera kreditförfrågningar samma månad är en röd flagga i bedömningssystemet.
- Be om realistisk kreditgräns. Sikta inte på 150 000 kr direkt, utan börja med en gräns som matchar din inkomst och be om höjning senare när du etablerat en betalningshistorik.
Du får besked och ett erbjudande efter kreditprövningen och signerar med BankID. Kortet skickas hem inom några dagar, och kortuppgifterna för digital betalning finns oftast tillgängliga direkt.
Vanliga frågor om re:member flex
Vilken ränta får jag på re:member flex?
Det är inte fastställt förrän Entercard har gjort kreditprövningen. Spannet 9,74 till 21,90 procent är brett. Hög inkomst, stabil anställning och få andra krediter talar för en lägre ränta, medan Entercards eget prisexempel räknar med 21,90 procent.
Är 56 räntefria dagar verkligen 56 dagar?
Ja, men bara för köp som görs direkt efter att en kortperiod har stängts. Hur många räntefria dagar ett enskilt köp får beror på när i månaden du handlar, och Entercards eget prisexempel räknar med 39 räntefria dagar.
Vad händer om jag missar en betalning?
Då tar Entercard ut en påminnelseavgift på 60 kr och en förseningsavgift på 125 kr, och ränta tillkommer på skulden. Lämnas skulden obetald kan den gå vidare till inkasso, vilket riskerar en betalningsanmärkning.
Kan jag använda kortet utan extra kostnad utomlands?
Ja, men du betalar 2 procent valutapåslag på alla utländska köp. På en resa där du spenderar 15 000 kr i utländsk valuta blir det 300 kr extra. För frekventa utlandsresenärer finns bättre alternativ med 0 procent påslag.
Finns det någon dold tilläggsavgift?
Inte i egentlig mening, men tre kostnader är värda att hålla koll på. Pappersfaktura 39 kr per gång, kontantuttag 3 procent och valutapåslag 2 procent. Använder du e-faktura och inga kontanter är kortet helt avgiftsfritt vid betalning i tid.
Är re:member reward bättre än cashback hade varit?
Bara om du faktiskt handlar i anslutna butiker. För en typisk svensk konsument som handlar lite av varje på olika kedjor kan ett kort med 0,5 procent cashback på alla köp, som Bank Norwegian, ge ett liknande eller högre värde över ett år.
Kan jag uppgradera kreditgränsen senare?
Ja, du ansöker om höjd kredit på Mina Sidor eller i re:member-appen. Entercard gör då en ny kreditbedömning. Höjningen är inte garanterad utan beror på din ekonomi vid bedömningstillfället.
Vår bedömning av re:member flex
re:member flex är ett solitt val som avgiftsfritt kreditkort för den disciplinerade användaren. Det finns färre nackdelar än hos de flesta konkurrenter, och kombinationen av låg individuell ränta och brett rabattprogram gör att kortet ofta kan bära sig själv ekonomiskt.
Men det är inte ett kort för alla. Du som söker traditionell bonus, reser mycket utomlands eller har osäkrare ekonomi bör undersöka alternativen.
Sammanvägt betyg 4,5 av 5. Förlorar en halv stjärna mot Bank Norwegian, som ger bonus på köpen, och mot resekort som Collector Black och Avida Black med 0 procent valutapåslag.