Innehåll
Det bästa kreditkortet 2026 är det kort vars förmåner matchar hur just du handlar, till en kostnad som inte äter upp värdet. För den som handlar brett och vill slippa årsavgift passar re:member flex bra, medan den som reser mycket ofta tjänar mer på ett kort med låg eller obefintlig valutaväxlingsavgift. Nedan hittar du Kreditkortsidans aktuella topplista, följt av vår bedömning av varför korten hamnar där de gör.
Kreditkortsidan kan få provision när du klickar på länkar och tecknar produkter via vår sajt. Det påverkar inte vilka kreditkort vi rekommenderar.
Kreditkorten vi rankar högst just nu
Topplistan nedan uppdateras löpande och visar aktuell årsavgift, effektiv ränta, räntefri period och kreditgräns för varje kort. Du kan jämföra korten mot varandra och gå vidare till ansökan direkt.
-
★ Bäst utan årsavgift
 4,5 av 5Vårt betyg
Entercard
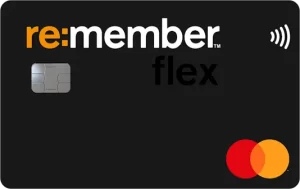
re:member flex kreditkort
Avgiftsfritt kort för dig som betalar i tid
Årsavgift0 krEff. ränta18,91 %RäntefrittUpp till 56 dagarKreditgräns150 000 kr✓ 0 kr i årsavgift och aviavgift med e-faktura✓ Rabatter i över 300 webbutiker via re:member reward✓ Individuell ränta från 9,74 procent✓ Upp till 56 räntefria dagar -
★ Bäst för golfare
 4,3 av 5Vårt betyg
Entercard och Svenska Golfförbundet
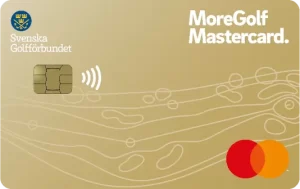
MoreGolf Mastercard
Bonuskort för golfare
Årsavgift295 krEff. ränta18,67 %RäntefrittUpp till 55 dagarKreditgräns160 000 kr✓ 2 procent bonus på golfköp och 0,5 procent på övriga köp✓ Delbetalning av klubbavgiften utan ränta mot fast månadsavgift✓ Hole-in-one-försäkring på 2 000 kr och golfutrustningsförsäkring✓ Reseförsäkring på resor upp till 90 dagar -
★ Bäst för bonus utan årsavgift
 4,4 av 5Vårt betyg
Bank Norwegian (NOBA Bank Group)
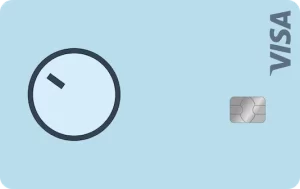
Bank Norwegian kreditkort
Avgiftsfritt primärkort med valbar bonus
Årsavgift0 krEff. ränta24,36 %RäntefrittUpp till 45 dagarKreditgräns150 000 kr✓ Ingen årsavgift och inga avgifter för kontantuttag✓ 0,5 procent i cashback eller CashPoints på varuköp✓ 3 till 5 procent i CashPoints på Norwegians flygbiljetter✓ Reseförsäkring vid minst 75 procent av resan betald med kortet -
★ Bäst för Coop-kunder
 4,2 av 5Vårt betyg
Entercard
Coop Mastercard Mer
Bonuskort för Coop-medlemmar
Årsavgift295 krEff. ränta18,96 %RäntefrittUpp till 55 dagar✓ 0,5 procent i Extrabonus på alla köp med kortet✓ Köpförsäkring och reseförsäkring ingår✓ Medlemskort, betalkort och kreditkort i ett✓ 0 kr första året, därefter 295 kr per år -
★ Gratis utan valutapåslag
 4,2 av 5Vårt betyg
Avida Bank
Avida Black kreditkort
Resekortet utan årsavgift
Årsavgift0 krEff. ränta21,88 %RäntefrittUpp till 45 dagar✓ 0 kr i årsavgift och 0 procent valutapåslag✓ Reseförsäkring utan självrisk vid 75 procent kortbetalning✓ Självriskeliminering på hyrbil upp till 15 000 kr✓ Fungerar med Apple Pay och Google Pay -
★ Reseskydd utan självrisk
 4,3 av 5Vårt betyg
Norion Bank (Collector)
Collector Black kreditkort
Resekortet utan valutapåslag
Årsavgift195 krEff. ränta22,6 %RäntefrittUpp till 56 dagarKreditgräns50 000 kr✓ 0 procent valutapåslag vid köp i utländsk valuta✓ Reseförsäkring och avbeställningsskydd utan självrisk✓ Självriskreducering på hyrbil upp till 15 000 kr utomlands✓ Kostnadsfritt extrakort till någon i hushållet -
★ Låg ränta för alla
 4,2 av 5Vårt betyg
Norion Bank (Collector)
Collector Purple kreditkort
Räntekortet för dig som delbetalar
Årsavgift0 krEff. ränta12,6 %RäntefrittUpp till 56 dagarKreditgräns50 000 kr✓ 0 kr i årsavgift och 11,95 procent i årsränta✓ Samma ränta för alla som beviljas kortet✓ Upp till 56 räntefria dagar på kortköp✓ Saldoöverföring för att samla dyrare skulder
Om du inte kan betala tillbaka skulden i tid riskerar du en betalningsanmärkning. Det kan leda till svårigheter att få hyra bostad, teckna abonnemang och få nya lån. För stöd, vänd dig till budget- och skuldrådgivningen i din kommun. Kontaktuppgifter finns på konsumentverket.se.
Så utser Kreditkortsidan de bästa korten
Vår rangordning bygger inte på vilket kort som har den mest iögonfallande reklamen, utan på en samlad bedömning av vad ett kort ger och kostar över ett helt år. Vi väger fyra saker mot varandra, och det är samma fyra kriterier oavsett vilken korttyp vi bedömer.
För det första väger vi den totala kostnaden, alltså årsavgift, effektiv ränta, valutapåslag och uttagsavgift tillsammans. Ett kort utan årsavgift är inte automatiskt billigast, eftersom andra avgifter kan kosta mer än en måttlig årsavgift gör. För det andra bedömer vi förmånernas verkliga värde: hur mycket bonus, cashback eller rabatt kortet ger för en vanlig användare, inte i ett teoretiskt bästa fall. För det tredje väger vi in försäkringar och trygghet, särskilt rese- och köpskydd. Slutligen bedömer vi villkoren i vardagen, som antal räntefria dagar, kreditgräns och hur smidigt kortet fungerar i app och butik.
Det är därför ett kort med årsavgift ibland rankas högre än ett avgiftsfritt. Betalar du 295 kr per år men får tillbaka mer än så i bonus och försäkringsvärde, har kortet betalat sig självt. En genomgång av vad de olika avgifterna innebär finns i vår översikt över kreditkort och deras kostnader.
Vinnarna i årets jämförelse
Nedan går vi igenom varför korten hamnar där de gör i topplistan. Varje kort har en tydlig styrka, och vilket som är bäst för dig avgörs av hur du tänker använda det.
Re:member flex är bäst totalt sett
Re:member flex tar förstaplatsen tack vare en ovanlig kombination: ingen årsavgift, en av marknadens längsta räntefria perioder och ett rabattprogram som ger verkligt värde för den som handlar online. Re:member reward ger rabatt i flera hundra webbutiker, vilket gör kortet särskilt lönsamt för den som ofta handlar på nätet.
Det som lyfter kortet över de andra avgiftsfria alternativen är just bredden. Du behöver inte tanka hos en viss kedja eller handla mat i en viss butik för att få ut värde, utan rabatterna gäller ett stort antal butiker inom olika kategorier. Den långa räntefria perioden ger dessutom mer marginal mellan köp och förfallodag än de flesta konkurrenter erbjuder, vilket är en konkret fördel för den som vill planera sina betalningar.
Kortet passar bäst som ett brett vardagskort för den som vill slippa fasta avgifter. Den som främst söker rese- eller drivmedelsförmåner kan däremot hitta kort som är mer specialiserade. Läs hela vår genomgång i recensionen av re:member flex kreditkort.
MoreGolf Mastercard passar dig som spelar golf
MoreGolf Mastercard är ett nischat kort med tydlig målgrupp. Det är kopplat till Svenska Golfförbundet och ger förmåner som riktar sig direkt till golfspelare, samtidigt som det har en kreditgräns på upp till 160 000 kr och upp till 55 räntefria dagar.
Nischade kort som det här fungerar bäst när nischen sammanfaller med en stor del av din konsumtion. Spelar du golf regelbundet kan de riktade förmånerna ge ett värde som ett brett kort inte kommer i närheten av, eftersom förmånerna är koncentrerade till det du ändå lägger pengar på. Spelar du inte golf alls finns det däremot ingen anledning att betala för en förmånsprofil du inte använder.
För den som spelar golf regelbundet är kortet svårslaget i sin nisch. För alla andra finns det bredare alternativ som ger mer värde i vardagen. Detaljerna hittar du i recensionen av MoreGolf Mastercard.
Bank Norwegian är bäst för bonus utan årsavgift
Bank Norwegian har ingen årsavgift, ger bonus eller cashback på varuköp och har en reseförsäkring som gäller när minst 75 procent av resan betalas med kortet. Du väljer själv om belöningen ska komma som CashPoints, användbara hos Norwegian, eller som cashback.
Valfriheten i belöningssystemet är en verklig styrka. Reser du ofta med Norwegian ger CashPoints mer, eftersom du tjänar 3 till 5 procent på Norwegians biljetter, medan cashback är det enkla och flexibla valet för alla andra. Att kortet dessutom saknar uttagsavgift skiljer det från flera konkurrenter, även om kontantuttag på kredit sällan är att rekommendera om du inte betalar hela fakturan.
Den effektiva räntan ligger högre än hos flera konkurrenter, vilket gör kortet mindre lämpligt om du tänker delbetala. Som ett avgiftsfritt kort att betala fullt varje månad är det däremot ett mycket bra val. Läs mer i vår recension av Bank Norwegian kreditkort.
Coop Mastercard Mer är bäst för matinköp
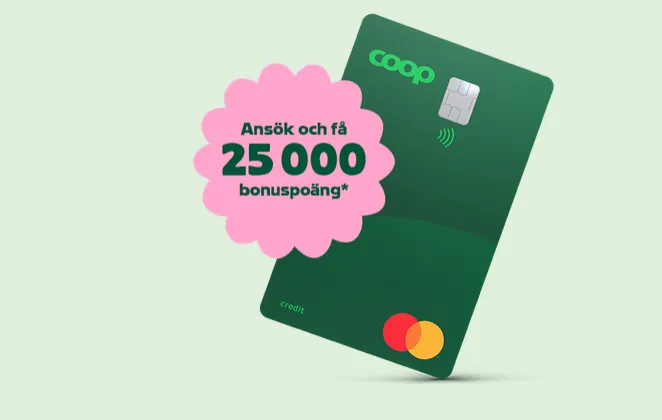
Coop Mastercard Mer riktar sig till Coop-medlemmar som handlar mycket dagligvaror. Kortet ger 0,5 poäng i Extrabonus per krona på alla köp, både på och utanför Coop, utöver den vanliga medlemsbonusen. Det gör kortet lönsamt för hushåll som betalar en stor del av sina utgifter med det.
Kortet är enkelt att räkna på. Årsavgiften är 0 kr första året och sedan 295 kr, så du behöver handla för knappt 5 000 kr i månaden med kortet för att Extrabonusen ska väga upp avgiften. Det förutsätter också att du är Coop-medlem, eftersom kortet kräver medlemskap.
Värdet hänger på att du använder kortet till en stor del av dina köp. Gör du inte det, äter årsavgiften snabbt upp den bonus du samlar. Vår fullständiga bedömning finns i recensionen av Coop Mastercard Mer.
Avida Black är bäst för resor utan årsavgift
Avida Black kombinerar 0 kr i årsavgift med 0 procent valutapåslag, något inget annat kort i vår topplista gör. Vid köp i euro, dollar eller baht betalar du Visas växelkurs utan påslag, och kortet kostar ingenting att ha så länge du betalar hela fakturan i tid.
Betalar du minst 75 procent av resan med kortet ingår en kompletterande reseförsäkring från Trygg-Hansa utan självrisk, med avbeställningsskydd och självriskeliminering för hyrbil upp till 15 000 kr. Kortet har upp till 45 räntefria dagar men ingen bonus eller cashback, så värdet ligger helt i de avgifter du slipper.
Kontantuttag kostar 3 procent, minst 40 kr, så den som tar ut mycket kontanter utomlands kan komma billigare undan med Bank Norwegian. Kortet kräver att du är minst 18 år och har en årsinkomst på minst 150 000 kr. Läs mer i recensionen av Avida Black.
Collector Black har 0 procent valutapåslag och lång räntefri tid
Collector Black tar 0 procent i valutapåslag och har upp till 56 räntefria dagar, vilket är bland de längsta perioderna i vår jämförelse. Kortet kostar 195 kr om året och ger ingen bonus eller cashback. Värdet ligger i stället i det du slipper betala när du handlar i utländsk valuta.
I försäkringspaketet ingår en reseförsäkring och ett avbeställningsskydd utan självrisk, samt självriskreducering för hyrbil upp till 15 000 kr utomlands. Årsavgiften lönar sig när du handlar för mer än cirka 9 750 kr om året i utländsk valuta, jämfört med ett gratiskort med 2 procent valutapåslag. Under den nivån är ett avgiftsfritt kort billigare.
Jämfört med Avida Black betalar du 195 kr mer om året, men får upp till 56 räntefria dagar i stället för 45. Kortet kräver att du är minst 20 år och har en årsinkomst på minst 220 000 kr. Mer finns i recensionen av Collector Black.
Collector Purple har låg ränta för dig som delbetalar
Collector Purple är kortet för dig som räknar med att dela upp betalningen ibland. Kortet saknar årsavgift och har en kreditränta på 11,95 procent, med en effektiv ränta på 12,6 procent vid 20 000 kr över 12 månader. Hos de flesta bonuskort ligger den effektiva räntan i stället mellan 18 och 25 procent.
Kortet har också upp till 56 räntefria dagar på kortköp och ger allriskförsäkring i två år samt ett års förlängd garanti på hemelektronik. Däremot finns ingen bonus eller cashback, och valutapåslaget på 2 procent gör kortet mindre lämpligt utomlands. Därför passar det bäst för den som vill ha låg ränta, snarare än som ett vardagskort med förmåner.
Kortet kräver att du är minst 23 år och har en årsinkomst på minst 220 000 kr. Kreditgränsen ligger normalt mellan 5 000 och 50 000 kr. Läs hela genomgången i recensionen av Collector Purple.
Andra kreditkort på den svenska marknaden
Kreditkortsidan samarbetar inte med alla kortutgivare i Sverige, men en rättvis jämförelse kräver att även kort utan affiliatesamarbete tas med. Nedan går vi igenom tre kort som ofta är aktuella för svenska konsumenter, så att du får en komplett bild innan du väljer.
SAS EuroBonus American Express är förstahandsvalet för den som samlar EuroBonus-poäng och flyger ofta, och korten finns i nivåerna Classic, Premium och Elite. Classic kostar 0 kr i dag men får en medlemsavgift på 30 kr i månaden från den 1 november 2026, medan Premium kostar 150 kr och Elite 575 kr i månaden och ger 2 för 1-resor med SAS. Korten har upp till 55 räntefria dagar och ett valutapåslag på 2 procent. Tänk på att Amex inte accepteras i lika många butiker som Visa och Mastercard, och att Classic har en inaktivitetsavgift på 200 kr om kortet inte används under 12 månader.
ICA Bankkort Plus är ett kombinerat kredit- och kontokort som passar den som redan är kund hos ICA Banken. Det ger stammispoäng på ICA-handel och har en kreditränta på 14,30 procent (september 2026), vilket är lågt jämfört med många bonuskort. Kortet kostar 35 kr i månaden, och bonusen är som mest värd för hushåll som handlar en stor del av sin mat hos ICA.
American Express Green är ett avgiftsfritt instegskort i Amex sortiment som ger Membership Rewards-poäng på alla köp och en reseförsäkring för hela familjen. Det passar den som vill samla flexibla poäng utan att binda upp sig i en årsavgift, men har samma acceptansbegränsning som övriga Amex-kort.
Korten ovan länkar vi inte vidare till, eftersom Kreditkortsidan inte har något samarbete med utgivarna. Vi tar med dem ändå, för en jämförelse som bara visar kort vi tjänar pengar på vore inte en ärlig jämförelse. Korten i topplistan högst upp är de vi aktivt rekommenderar och har granskat i detalj.
Räkna ut vad ett kort är värt för dig
Bonusens verkliga värde beror helt på hur du handlar. Ett matkort med årsavgift kan vara mer lönsamt än ett avgiftsfritt kort för ett hushåll som handlar mycket mat, och tvärtom för någon som handlar brett. Verktyget nedan räknar ut ungefär hur mycket bonus olika korttyper ger dig per år, efter avdrag för årsavgift.
Kalkylatorn ger en uppskattning baserad på typiska bonusnivåer. För exakta villkor, se topplistan högst upp på sidan och respektive korts recension.
Vilket kreditkort passar dig?
Det finns inget kort som är bäst för alla, men det går att peka ut vilket som passar vilken situation. Sammanställningen nedan utgår från hur du tänker använda kortet.
| Det här söker du | Kort att titta närmare på |
|---|---|
| Brett vardagskort utan årsavgift | Re:member flex eller Bank Norwegian. Båda saknar årsavgift och ger värde på de flesta köp. |
| Bonus och cashback på köpen | Bank Norwegian, med valbar belöning som CashPoints eller cashback på varuköp. |
| Resor och reseförmåner | Avida Black eller Collector Black, som båda har 0 procent valutapåslag. Avida Black saknar dessutom årsavgift. |
| Matinköp och dagligvaror | Coop Mastercard Mer, med Extrabonus på alla köp utöver medlemsbonusen hos Coop. |
| Lägsta möjliga lånekostnad | Collector Purple, med 11,95 procent i årsränta och 0 kr i årsavgift. |
Oavsett vilket kort du lutar åt är grundregeln densamma: betala hela fakturan varje månad, så slipper du räntan och behåller hela värdet av bonusen. Vill du först förstå hur avgifter, ränta och räntefria dagar fungerar hittar du en grundlig genomgång i vår guide till kreditkort.
Så väljer du rätt kort utifrån din situation
Topplistan rangordnar korten generellt, men det bästa kortet för dig avgörs av en enkel fråga: betalar du hela fakturan varje månad, eller delbetalar du ibland? Svaret styr vilka egenskaper du ska väga tyngst.
Betalar du alltid hela fakturan i tid spelar räntan ingen roll, eftersom den aldrig tas ut. Då bör du fokusera på de fasta kostnaderna och förmånerna: årsavgift, valutapåslag, bonusnivåer och försäkringar. För dig är ett kort med årsavgift fullt rimligt, så länge förmånerna ger tillbaka mer än avgiften kostar. Delbetalar du däremot då och då blir den effektiva räntan plötsligt den viktigaste siffran på hela sidan, eftersom den avgör vad din skuld faktiskt kostar.
Nästa steg är att utgå från var du lägger dina pengar. Den som reser mycket tjänar på reseförmåner och lågt valutapåslag, den som handlar mycket mat på ett matkort, och den som handlar brett på ett avgiftsfritt kort med bonus på alla köp. Ett nischat kort ger högst värde i sin nisch men sämre värde utanför den, medan ett brett kort ger ett jämnare men lägre värde oavsett vad du köper.
Varför effektiv ränta säger mer än nominell ränta
När du jämför kreditkort kommer du att se två räntor angivna: nominell ränta och effektiv ränta. Skillnaden är viktig, och det är den effektiva räntan du ska luta dig mot.
Den nominella räntan är själva grundräntan på krediten. Den effektiva räntan räknar dessutom in avgifter, som aviavgift och uppläggningskostnader, och visar den totala årskostnaden uttryckt som en procentsats. Två kort kan ha samma nominella ränta men olika effektiv ränta, just för att avgifterna skiljer sig. Därför ger den effektiva räntan en mer rättvis bild när du ställer kort mot kort.
Sedan den 1 mars 2025 finns dessutom ett tak för hur hög räntan får vara. Den nominella räntan på en konsumentkredit får inte överstiga referensräntan plus 20 procentenheter, vilket innebär ett tak på 22 procent under perioden juli till december 2026. Taket fastställs utifrån Riksbankens referensränta, som beslutas två gånger per år. Taket gäller kreditavtal som ingåtts från och med den 1 mars 2025, så ett äldre kortavtal kan ha en högre ränta.
Vanliga misstag när man väljer kreditkort
De flesta felval handlar inte om att man väljer ett dåligt kort, utan om att man väljer ett kort som inte passar de egna vanorna. Nedan är de misstag vi ser oftast.
- Att stirra sig blind på en hög bonussiffra utan att kontrollera bonustaket eller om bonusen gäller alla köp eller bara vissa.
- Att välja bort ett kort med årsavgift utan att räkna efter, trots att förmånerna kan vara värda mer än avgiften.
- Att välja ett nischat kort, exempelvis ett rese- eller butikskort, utan att faktiskt resa eller handla i den butiken tillräckligt ofta.
- Att missa valutapåslaget, som kan göra varje utlandsköp dyrare och äta upp en bonus man trodde man tjänade.
- Att ansöka om flera kort på kort tid, vilket ger flera kreditförfrågningar och kan sänka kreditvärdigheten.
Det enskilt vanligaste misstaget är ändå att delbetala fakturan utan att behöva det. Räntan på ett kreditkort är hög jämfört med de flesta andra lån, och en bonus på någon procent vägs snabbt upp av en ränta på tjugo. Den som betalar hela fakturan varje månad undviker både det misstaget och de flesta andra.
Vanliga frågor om bästa kreditkortet
Vilket kreditkort är bäst?
I Kreditkortsidans aktuella jämförelse rankas re:member flex högst totalt sett, tack vare ingen årsavgift, lång räntefri period och ett brett rabattprogram. Vilket kort som är bäst för dig beror dock på dina köpvanor, och topplistan högst upp på sidan visar de aktuella alternativen.
Är ett kort med årsavgift sämre än ett utan?
Inte nödvändigtvis. Ett kort med årsavgift kan vara mer lönsamt om förmånerna och försäkringsvärdet överstiger avgiften. Avgörande är hur mycket du faktiskt använder kortets förmåner under ett år.
Hur väljer Kreditkortsidan ut de bästa korten?
Vi väger samman fyra kriterier: kortets totala kostnad, förmånernas verkliga värde, försäkringar och trygghet, samt villkoren i vardagen. Samma kriterier används för alla kort, oavsett korttyp.
Vilket kreditkort är bäst för resor?
För resor är reseförsäkring, kreditgräns och ett lågt valutapåslag de viktigaste faktorerna. Bland korten i jämförelsen har Avida Black och Collector Black 0 procent valutapåslag, och Avida Black har dessutom en reseförsäkring som gäller när resan betalas med kortet.
Påverkar provisionen vilka kort som rekommenderas?
Nej. Kreditkortsidan kan få provision när du tecknar en produkt via en länk på sajten, men det påverkar inte rangordningen. Korten bedöms efter samma kriterier oavsett ersättning.
Hur många kreditkort bör man ha?
Det finns ingen fast gräns, men för de flesta räcker ett eller två kort. Fler kort gör det svårare att hålla koll på fakturor och förfallodagar, och varje kreditansökan ger dessutom en kreditförfrågan. Välj hellre ett kort som passar dina vanor väl än flera som överlappar.
Hur snabbt får man ett kreditkort?
Själva ansökan tar oftast bara några minuter med BankID, och kreditbeskedet kommer i regel direkt. Blir du godkänd skickas det fysiska kortet vanligtvis ut inom några arbetsdagar.
Läs vidare om kreditkort
ⓘ Senast granskad: 15 oktober 2026 | Status: Topplistans kortuppgifter uppdateras löpande via jämförelsetjänsten. Räntetak 22 % gäller för perioden juli till december 2026.
